

Oleh: Sarjono
Bila anda seorang petani atau pekebun yang memiliki antara 0,5 Ha s.d 2 Ha, dengan kemampuan pengelolaan yang terbatas, hasil pengelolaan tanah hanya pas-pasan sehingga anda masuk dalam keluarga yang mendapat bantuan sosial, maka klaster anda untuk mendapatkan pinjaman untuk kredit perbankan langsung tertutup. Walau tidak menjadi syarat formal (tertulis) perbankan soal “penerima bantuan sosial” untuk eksekusi kredit perbankan, namun klaster masyarakat penerima bantuan sosial itu adalah “cap merah” untuk memperoleh bantuan kredit perbankan, sekalipun masih ada potensi untuk mengembangkan usaha pada lahannya.
Negara-negara maju seperti Amerika Serikat (AS) telah lama melarang dengan tegas bagi Perbankan untuk menolak permintaan kredit karena menilai kelayakan calon debiturnya sebagai penerima bantuan publik atau bantuan sosial pemerintah atau atau bantuan lembaga lain Artinya, satu-satunya faktor utama penilaian kelayakan pinjaman perbankan hanya didasarkan pada potensi usaha dan pengembangannya serta jaminan atau hipotek bila diperlukan.
Undang-Undang Investasi Kembali Komunitas atau Community Reinvestment Act (CRA) telah lama merumuskan penghapusan diskriminasi pinjaman kepada kelompok atau klaster masyarakat tertentu selain kelayakan usaha itu sendiri. Jadi, faktor suku, ras, warna kulit, agama, asal kebangsaan, jenis kelamin, status perkawinan, bahkan usia tidak bisa menjadi faktor pertimbangan dari perbankan untuk menilai kelayakan kredit.
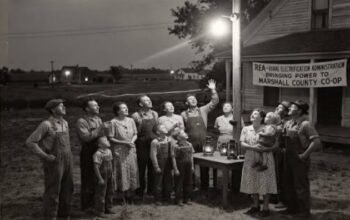
Sejarah CRA di Amerika dibangun oleh kesadaran adanya diskriminasi riil dari masyarakat khususnya perlakuan perbankan terhadap masyarakat kulit hitam dan kulit berwarna lainnya. Secara sistematis, saat itu, perbankan AS bahkan menolak hipotek warga kulit hitam dan berwarna. Bahkan Home Owners’ Loan Corporation (HOLC- bediri sejak 1933), badan milik pemerintahan federal yang membuat pinjaman baru bagi debitur menghadapi penyitaan rumahnya itu, justru membuat peta investasi yang sangat diskriminatif. Di seluruh negeri, HOLC memetakan sebuah wilayah tertentu dengan warna tertentu didasarkan risiko pengembalian pinjaman dari debitur perbankan. Wilayah-wilayah tersebut yang banyak dihuni warga kulit hitam dan kulit berwarna lainnya diberi warna merah dalam peta investasi tersebut. Sehingga penolakan proposal pinjaman sudah disingkirkan hanya dari membaca alamat calon peminjam yang berada dalam wilayah merah.
Pengelompokan warna merah dalam peta investasi itu kemudian dikenal dengan istilah “redlining” yang kemudian berdampak panjang terhadap disparitas ekonomi yang sangat tajam antar lingkungan dan wilayah di AS. Kebijakan itu berdampak pada kesenjangan kepemilikan kulit hitam atas kepemilikan rumah sebagai kekayaan properti yang menjadi dasar jaminan investasi yang masih tersisa sampai masa yang panjang
AKSES KREDIT YANG ADIL
Membaca sejarah untuk menuju investasi yang adil di AS itu, tidaklah salah untuk meninjau kesenjangan investasi antar wilayah di Indonesia. Wilayah Timur dengan Barat, Jawa dengan Luar Jawa adalah realitas kasat mata yang harus difasilitasi dengan Undang-Undang yang lebih komprehensif untuk mencapai kesetaraan dan keadilan inivestasi di seluruh wilayah Indonesia.
Amerika sejak 1968 telah melahirkan Undang-Undang Perumahan yang Adil untuk memastikan akses yang sama bagi warga negara dalam rangka jaminan kesetaraan kepemilikan properti sebagai basis jaminan investasi bagi rakyatnya. Itupun dianggap kurang memadai untuk terus memastikan keadilan atas akses pinjaman terhadap warga negaranya. Maka, pada 1974 lahir Undang-Undang Kesempatan Kredit yang Setara, disusul 1975 lahir Undang-Undang Pengungkapan Hipotek Rumah.
Pada 1977, kemudian lahir Undang-Undang Investasi Kembali Komunitas atau Community Reinvestment Act (CRA) yang secara substansi memastikan investasi sejumlah prosentase tertentu terhadap seluruh tabungan atau dana yang terserap dalam wilayah atau komunitas tersebut, khususnya perbankan yang merupakan salah satu sumber investasi yang dapat diakses dengan luas oleh masyarakat.
Di Indonesia dapat diungkap kesenjangan Reinvestasi atau penanaman modal kembali dari dana yang diserap perbankan pada daerah tersebut. Contoh paling gamblang adalah daerah Papua. Pada 2025, tercatat tabungan masyarakat atau pihak ketiga pada bank umum di seluruh wilayah Papua mencapai Rp 65,3 triliun. Sementara pada tahun yang sama, investasi secara keseluruhan khususnya yang menyasar kehidupan masyarakat kecil ke bawah melalui Kredit Usaha Rakyat (KUR) hanya Rp 1,75 triliun. Data lain dari Kominfo Papua, investasi umum, bukan hanya perbankan, di Papua pada semester pertama 2025 hanya Rp 680 miliar.
Dari gambaran data wilayah Papua antara dana yang terserap dari masyarakat melalui perbankan dengan realitas invetasi kembali dana itu sangat jauh disparitasnya. Kesenjangan investasi wilayah yang justru dananya berasal dari dana masyarakat di wilayah itu sendiri, menyebabkan investasi hanya berpusat di Jakarta dan Pulau Jawa. Dengan kata lain modal dari daerah justru tersedot ke pulau Jawa atau ke Pusat. Sekalipun data lain selain di Papua belum diperoleh, namun gambaran memilukan ini justru mewakili asumsi parahnya kesenjangan pada wilayah yang kaya sumber daya alam ini. Ironis, adalah catatan dari 6 propinsi di Papua dari 10 daerah dengan angka kemiskinan tertinggi di Indonesia ada di daerah itu. Padahal, modal yang berhasil terhimpun pada lembaga perbankan cukup tinggi, dibanding jumlah invetasikan untuk menggulirkan ekonomi di daerah paling Timur Indonesia itu.
Maka merumuskan Undang-Undang Kesetaraan Kredit dan Undang-Undang Investasi Kembali adalah satu-satunya jalan struktural yang dapat “memaksa negara” melahirkan keadilan investasi antar wilayah dan keadilan antar kelompok usaha, khususnya Usaha Kecil dan Menengah. Kesenjangan yang sangat lebar antar wilayah tidak bisa lagi diselesaikan hanya dengan kebijakan parsial. Apalagi hanya menunggu keinsafan para anggota wakil rakyat (DPR) dan anggota senator (DPD) yang duduk mewakili wilayahnya masing-masing, tapi tidak insaf akan keadaan struktur kesenjangan diwilayahnya.
Penulis: Koordinator Timur Indonesia Bergerak (TIGER).